 Sắt thép xây dựng
 Ống thép đúc
 Thép Hộp
 Thép tấm
 Thép ống tròn
 Thép ống đen
 Thép mạ kẽm
 Thép hình
 Thép đặc, sắt đặc
 Phụ kiện
 Sản phẩm Inox
Khi xây dựng nhà ở, nhiều gia chủ thường quan tâm thuế xây dựng nhà ở là bao nhiêu, chủ nhà hay nhà thầu có trách nhiệm nộp và ngoài thuế còn phải chuẩn bị những khoản phí nào. Trên thực tế, pháp luật không quy định một loại thuế riêng mang tên “thuế xây dựng nhà ở”. Vì vậy, khi tìm hiểu thuế xây dựng nhà ở năm 2026, cần phân biệt rõ trường hợp gia chủ tự xây nhà, thuê cá nhân hoặc hộ kinh doanh thi công và thuê doanh nghiệp xây dựng. Xem chi tiết tại đây!
Thuế xây dựng nhà ở là gì?
“Thuế xây dựng nhà ở” là cách gọi phổ biến để chỉ các khoản thuế có thể phát sinh từ hoạt động xây dựng nhà ở. Đây không phải tên của một sắc thuế độc lập được quy định trong hệ thống pháp luật thuế. Về bản chất, nghĩa vụ thuế phụ thuộc vào chủ thể thực hiện hoạt động xây dựng và doanh thu từ hoạt động đó.
Có thể hình dung theo ba trường hợp:
| Trường hợp | Nghĩa vụ thuế từ hoạt động xây dựng |
| Gia chủ tự mua vật liệu và tự tổ chức xây dựng | Không phát sinh thuế GTGT, TNCN từ hoạt động kinh doanh xây dựng của gia chủ |
| Thuê cá nhân/hộ kinh doanh nhận thi công | Cá nhân, hộ kinh doanh có hoạt động xây dựng có thể phát sinh thuế theo quy định về hộ, cá nhân kinh doanh |
| Thuê doanh nghiệp xây dựng | Doanh nghiệp thực hiện nghĩa vụ thuế theo chế độ thuế áp dụng cho doanh nghiệp |
Do đó, không nên hiểu rằng cứ xây một căn nhà là chủ nhà đương nhiên phải nộp một khoản “thuế xây dựng” tính theo tổng chi phí xây dựng.
>>> Xem thêm: Nứt Tường Nhà Mới Xây: Nguyên Nhân Và Cách Xử Lý Hiệu Quả
Chủ nhà tự xây nhà có phải nộp thuế xây dựng không?
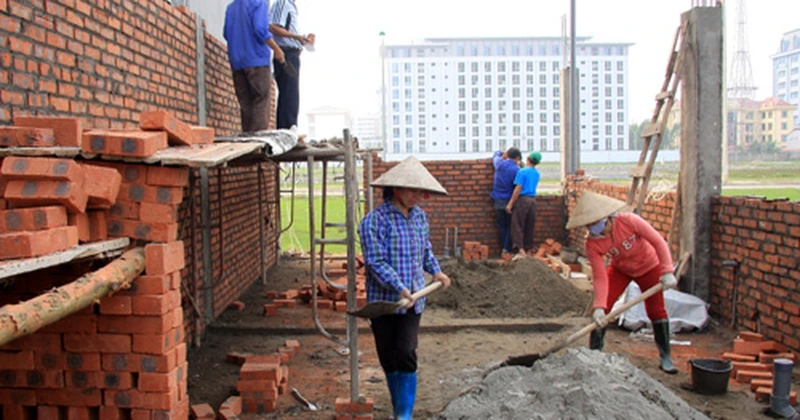
Nếu hộ gia đình, cá nhân tự tổ chức xây dựng nhà ở để phục vụ nhu cầu của mình, không thực hiện hoạt động kinh doanh xây dựng nhằm tạo doanh thu, thì không thuộc trường hợp phát sinh thuế GTGT và thuế TNCN từ hoạt động kinh doanh xây dựng. Nói cách khác, gia chủ không phải nộp thuế GTGT và TNCN chỉ vì tự xây căn nhà của mình.
Tuy nhiên, cần phân biệt “tự xây” với trường hợp gia chủ thuê một đội thợ, cá nhân hoặc hộ kinh doanh nhận thi công. Khi đó, nghĩa vụ thuế cần được xem xét dựa trên hoạt động kinh doanh của bên nhận xây dựng và nội dung hợp đồng.
Đây cũng là lý do khi ký hợp đồng xây nhà, gia chủ nên xác định rõ bên nhận thi công là cá nhân, hộ kinh doanh hay doanh nghiệp, đồng thời thỏa thuận cụ thể về giá đã bao gồm hay chưa bao gồm thuế và các khoản chi phí liên quan.
Thuế xây dựng nhà ở khi thuê nhà thầu được tính như thế nào?
Từ năm 2026, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT và không phải nộp thuế TNCN theo chính sách mới. Trường hợp doanh thu trên 1 tỷ đồng thì thực hiện nghĩa vụ thuế theo quy định tương ứng.
Đối với hoạt động xây dựng, pháp luật hiện hành phân loại riêng trường hợp xây dựng có bao thầu nguyên vật liệu và xây dựng không bao thầu nguyên vật liệu.
Xây dựng không bao thầu nguyên vật liệu
Theo quy định về thuế TNCN áp dụng từ năm 2026, hoạt động xây dựng, lắp đặt không bao thầu nguyên vật liệu thuộc nhóm dịch vụ, xây dựng không bao thầu nguyên vật liệu, với thuế suất TNCN 2% trên doanh thu tính thuế trong trường hợp thuộc diện áp dụng phương pháp tính theo tỷ lệ trên doanh thu.
Đối với thuế GTGT, hoạt động dịch vụ, xây dựng không bao thầu nguyên vật liệu thuộc nhóm áp dụng tỷ lệ 5% trên doanh thu tính thuế theo bảng tỷ lệ hiện hành.
Công thức có thể khái quát:
- Thuế GTGT = Doanh thu tính thuế × 5%
- Thuế TNCN = Doanh thu tính thuế × 2%
Tuy nhiên, các tỷ lệ này chỉ áp dụng khi cá nhân, hộ kinh doanh thuộc diện chịu thuế và phương pháp tính thuế tương ứng. Không thể lấy tỷ lệ này áp dụng máy móc cho mọi trường hợp xây nhà.
Xây dựng có bao thầu nguyên vật liệu
Trường hợp nhà thầu vừa thực hiện thi công vừa cung cấp nguyên vật liệu, hoạt động xây dựng thuộc nhóm có bao thầu nguyên vật liệu.
Theo bảng tỷ lệ áp dụng cho hộ kinh doanh, cá nhân kinh doanh, nhóm sản xuất, vận tải, dịch vụ có gắn với hàng hóa và xây dựng có bao thầu nguyên vật liệu có tỷ lệ thuế GTGT 3% và thuế TNCN 1,5% trong trường hợp tính thuế theo tỷ lệ trên doanh thu.
Công thức:
- Thuế GTGT = Doanh thu tính thuế × 3%
- Thuế TNCN = Doanh thu tính thuế × 1,5%
Do đó, nội dung hợp đồng xây dựng có ý nghĩa quan trọng trong việc xác định doanh thu và tỷ lệ thuế áp dụng.
Doanh thu tính thuế xây dựng nhà ở gồm những gì?
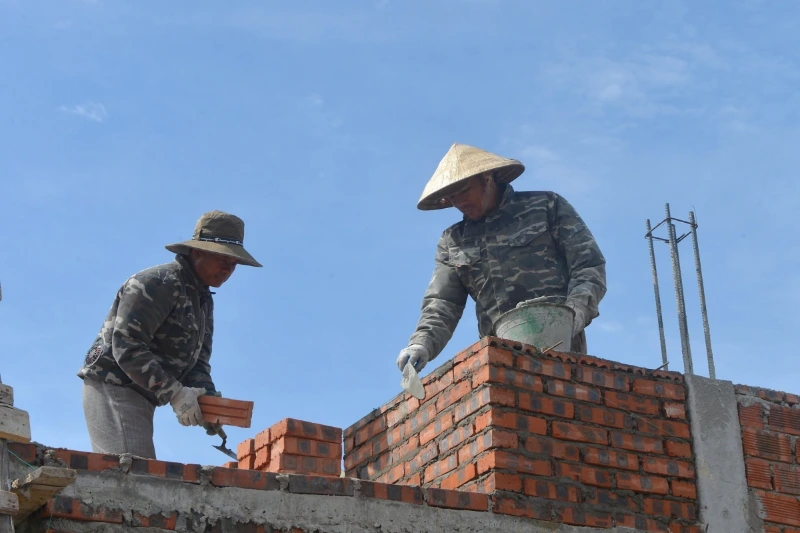
Đối với hoạt động xây dựng, việc xác định doanh thu không đơn giản chỉ dựa vào tiền công mà cần xem xét phạm vi công việc mà bên nhận xây dựng thực hiện.
Nghị định 68/2026/NĐ-CP quy định doanh thu đối với hoạt động xây dựng, lắp đặt có thể là giá trị công trình, giá trị hạng mục công trình hoặc giá trị khối lượng xây dựng, lắp đặt được nghiệm thu.
Trường hợp xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị, doanh thu là khoản tiền từ hoạt động xây dựng, lắp đặt không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
Ví dụ, nếu nhà thầu chỉ nhận tiền công xây dựng còn toàn bộ sắt thép, xi măng, cát, đá và thiết bị do chủ nhà trực tiếp mua thì cơ sở xác định doanh thu sẽ khác với hợp đồng trọn gói mà nhà thầu chịu trách nhiệm cung cấp cả vật liệu.
Ví dụ cách tính thuế xây dựng nhà ở
>>> Xem thêm: Lệ Phí Xin Giấy Phép Xây Dựng Nhà Ở Bao Nhiêu? Cập Nhật Phí
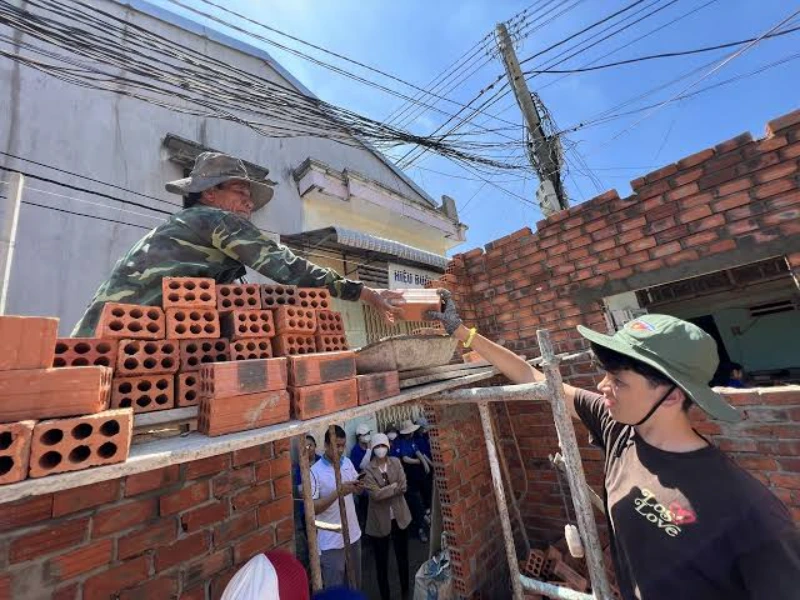
Giả sử một cá nhân kinh doanh nhận thi công phần nhân công cho một căn nhà với giá trị hợp đồng 800 triệu đồng và không bao thầu nguyên vật liệu.
Nếu cá nhân này thuộc trường hợp doanh thu năm vượt ngưỡng chịu thuế và áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu, có thể xác định theo tỷ lệ nêu trên:
- Thuế GTGT: 800 triệu × 5% = 40 triệu đồng
- Thuế TNCN: 800 triệu × 2% = 16 triệu đồng
Tổng hai khoản thuế theo cách tính này là 56 triệu đồng.
Tuy nhiên, ví dụ trên chỉ nhằm minh họa phương pháp tính. Khi xác định nghĩa vụ thực tế cần xem xét tổng doanh thu trong năm của cá nhân, phương pháp tính thuế, nội dung hợp đồng và các quy định chuyển tiếp hoặc hướng dẫn đang có hiệu lực tại thời điểm phát sinh nghĩa vụ.
Đặc biệt, không nên hiểu rằng cứ một hợp đồng xây dựng có giá trị dưới 1 tỷ đồng thì đương nhiên được miễn thuế. Ngưỡng 1 tỷ đồng được xác định theo doanh thu năm của hộ kinh doanh, cá nhân kinh doanh, không đơn thuần là giá trị của một công trình riêng lẻ.
Bảng tổng hợp các khoản cần lưu ý khi xây nhà
| Khoản cần xem xét | Ai có thể phát sinh nghĩa vụ? | Lưu ý |
| Thuế GTGT từ hoạt động xây dựng | Cá nhân, hộ kinh doanh, doanh nghiệp xây dựng thuộc diện chịu thuế | Phụ thuộc chủ thể, doanh thu và phương pháp tính |
| Thuế TNCN từ hoạt động xây dựng | Cá nhân, hộ kinh doanh thuộc diện chịu thuế | Phụ thuộc doanh thu và phương pháp tính |
| Lệ phí cấp giấy phép xây dựng | Chủ đầu tư trong trường hợp phải xin phép | Mức thu do địa phương quy định |
| Lệ phí trước bạ | Người đăng ký quyền sở hữu nhà thuộc trường hợp phải nộp | Không phải là thuế xây dựng |
| Chi phí vật liệu | Theo thỏa thuận giữa chủ nhà và nhà thầu | Cần xác định rõ bên nào cung cấp |
| Chi phí nhân công | Theo hợp đồng thi công | Nên ghi rõ giá đã bao gồm hay chưa bao gồm các khoản thuế, phí |
Bên cạnh các khoản thuế và thủ tục, chi phí vật liệu xây dựng cũng là một phần quan trọng trong tổng dự toán công trình. Đặc biệt với các hạng mục sử dụng thép, việc lựa chọn đúng chủng loại, tiêu chuẩn và nguồn cung ổn định có thể ảnh hưởng trực tiếp đến tiến độ và chi phí xây dựng.
Nếu đang chuẩn bị xây nhà hoặc cần tìm nguồn thép xây dựng, thép hình, thép ống, thép hộp phục vụ công trình dân dụng, công nghiệp và hạ tầng, bạn có thể tham khảo Thép Đại Bàng để tìm hiểu sản phẩm, nguồn cung và phương án giao hàng phù hợp với nhu cầu thực tế.
Nguyễn Thế Tôn nổi tiếng với khả năng tư vấn và giải quyết các vấn đề kỹ thuật phức tạp trong ngành thép. Ông luôn sẵn sàng hỗ trợ khách hàng trong việc lựa chọn vật liệu phù hợp, tối ưu hóa chi phí và đảm bảo chất lượng công trình. Với phương châm “Chất lượng tạo dựng niềm tin,” Nguyễn Thế Tôn không ngừng nỗ lực nâng cao chất lượng dịch vụ và sản phẩm, mang đến cho khách hàng sự hài lòng tuyệt đối. Sự tận tâm và chuyên nghiệp của ông đã giúp Thép Đại Bàng trở thành một trong những địa chỉ uy tín hàng đầu trong lĩnh vực thép xây dựng. Nguyễn Thế Tôn cam kết tiếp tục cống hiến và đồng hành cùng khách hàng, góp phần xây dựng những công trình bền vững và an toàn.
Thông tin liên hệ:
Website: https://thepdaibang.com/
Email: [email protected]
Địa chỉ: 166M Nguyễn Thành Vĩnh, khu phố 6, Quận 12, Hồ Chí Minh, Việt Nam